 Sloan
Un dossier présenté comme l'attend un garant
Bilan de l'opération, financement, précommercialisation : nous préparons le dossier avec vous avant de le présenter.
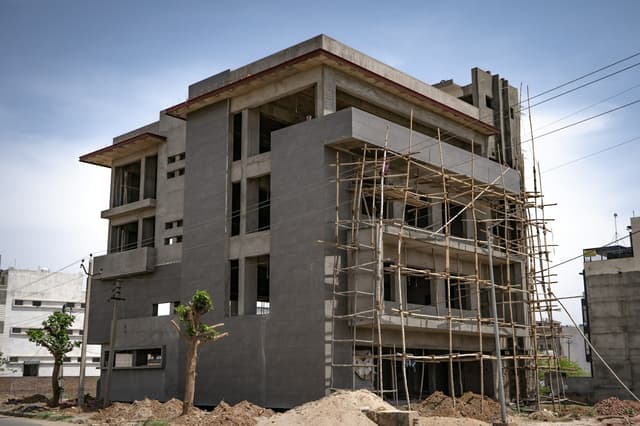
Obligatoire pour vendre sur plan : elle assure à vos acquéreurs que l'immeuble sera terminé.
Fiche rédigée par Emmanuel Lethiec, fondateur de Sloan Courtage. Mise à jour en octobre 2026.
La garantie financière d'achèvement est exigée pour toute vente en l'état futur d'achèvement. Si le promoteur fait défaut, le garant apporte les fonds nécessaires pour terminer l'immeuble.
Ce n'est pas une assurance au sens strict, mais une caution délivrée par un garant. Elle s'obtient après l'étude du programme : bilan de l'opération, commercialisation, financement, expérience du promoteur.
Obligatoire pour toute vente en l'état futur d'achèvement.
Oui. La loi impose une garantie financière d'achèvement, ou de remboursement, pour toute vente d'un logement en l'état futur d'achèvement.
Le notaire ne peut pas signer les actes de vente sans elle. Elle se met donc en place avant la commercialisation du programme.
Demander un devisAppartements ou maisons vendus avant leur achèvement.
La garantie porte sur l'achèvement des travaux prévus au contrat.
Le garant regarde de près vos fonds propres et la précommercialisation : le dossier se prépare en amont.
Bilan de l'opération, financement, précommercialisation : nous préparons le dossier avec vous avant de le présenter.
Tous les garants n'étudient pas les mêmes opérations : nous nous adressons à ceux qui correspondent à la vôtre.
Dommages-ouvrage, tous risques chantier et RC maître d'ouvrage peuvent être étudiées en même temps.
Le promoteur d'une résidence vendue sur plan fait faillite alors que le gros œuvre est terminé. Le garant apporte les fonds pour achever l'immeuble et livrer les acquéreurs.
Garanties et exclusions présentées à titre indicatif. Seules les conditions de votre contrat font foi.
Il n'existe pas de tarif unique : le prix se calcule sur votre situation, et il varie d'un assureur à l'autre pour un même dossier. Il dépend surtout de :
Trois étapes, de votre demande à votre attestation.
Le programme, son bilan prévisionnel, son financement et l'avancement de la commercialisation.
Nous interrogeons ceux qui acceptent votre dossier et vous envoyons une proposition chiffrée, expliquée garantie par garantie.
Si la proposition vous convient, vous signez le contrat et recevez votre attestation.
Oui, pour toute vente d'un logement en l'état futur d'achèvement. Le notaire en demande la justification avant de signer les actes de vente.
Avant de commercialiser le programme. L'étude du dossier prend du temps : mieux vaut l'engager dès que le permis est obtenu et le financement en cours.
Le garant étudie le bilan de l'opération, vos fonds propres, le niveau de précommercialisation, le financement bancaire, le permis de construire et votre expérience de promoteur.
Du montant du programme, de sa durée, de vos fonds propres et du niveau de précommercialisation. Nous vous remettons une proposition après étude du dossier.
Jusqu'à l'achèvement de l'immeuble, constaté dans les conditions prévues par la loi.
Quelques lignes suffisent, réponse sous 48 h ouvrées.
Vous préférez appeler ? 04 49 39 29 36 ou 06 52 58 97 64
Faisons le point sur votre activité de vive voix, au 04 49 39 29 36 ou au 06 52 58 97 64.
Appelez-nousUne question rapide ou un document à transmettre ? Écrivez-nous sur WhatsApp.
Ouvrir la conversationÉcrivez-nous à contact@sloancourtage.com. Nous vous répondons sous 48 h ouvrées.
Envoyez-nous un e-mailDécrivez votre activité en quelques lignes. L'étude est gratuite et sans engagement.
Demander un devis