 Sloan
Un dossier complet dès le départ
Permis, plans, attestations décennales des entreprises, étude de sol : nous réunissons les pièces que les assureurs demandent.
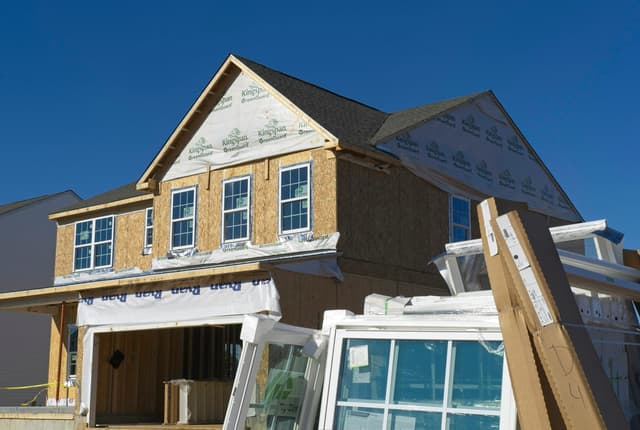
L'assurance obligatoire de celui qui fait construire : elle préfinance les réparations sans attendre de savoir qui est responsable.
Fiche rédigée par Emmanuel Lethiec, fondateur de Sloan Courtage. Mise à jour en octobre 2026.
La dommages-ouvrage est souscrite par le maître d'ouvrage, c'est-à-dire celui qui commande les travaux, avant l'ouverture du chantier. Elle est obligatoire.
Elle préfinance la réparation des dommages de nature décennale, sans attendre que les responsabilités soient établies. L'assureur se retourne ensuite contre les constructeurs. Sans elle, l'indemnisation attend une décision de justice.
Elle suit l'ouvrage pendant dix ans après la réception et se transmet aux acquéreurs successifs. Lors d'une revente dans ce délai, le notaire en demande l'attestation.
Obligatoire pour tout maître d'ouvrage, avant l'ouverture du chantier.
Oui. Toute personne qui fait réaliser des travaux de construction doit souscrire une dommages-ouvrage avant l'ouverture du chantier : particulier, promoteur, SCI, syndic.
Les professionnels qui ne la souscrivent pas s'exposent à des sanctions pénales. Le particulier qui construit pour lui-même n'est pas sanctionné, mais il reste tenu par l'obligation et en subit les conséquences en cas de désordre ou de revente.
Demander un devisConstruction neuve, avec un constructeur ou en lots séparés.
Extension, surélévation, reprise de structure : dès que les travaux touchent au gros œuvre.
Promoteurs, marchands de biens et investisseurs y sont tenus pour chaque opération.
Permis, plans, attestations décennales des entreprises, étude de sol : nous réunissons les pièces que les assureurs demandent.
Maison individuelle, rénovation lourde, petit collectif : tous les assureurs ne prennent pas tous les projets.
La tous risques chantier et la RC maître d'ouvrage peuvent être étudiées dans le même dossier.
Deux ans après la réception, des infiltrations apparaissent en toiture. La dommages-ouvrage finance les réparations sans attendre de savoir quelle entreprise est responsable.
Garanties et exclusions présentées à titre indicatif. Seules les conditions de votre contrat font foi.
Il n'existe pas de tarif unique : le prix se calcule sur votre situation, et il varie d'un assureur à l'autre pour un même dossier. Il dépend surtout de :
Trois étapes, de votre demande à votre attestation.
La nature des travaux, leur coût, le permis de construire et les entreprises qui interviennent.
Nous interrogeons ceux qui acceptent votre dossier et vous envoyons une proposition chiffrée, expliquée garantie par garantie.
Si la proposition vous convient, vous signez le contrat et recevez votre attestation.
Oui, la loi l'impose à toute personne qui fait réaliser des travaux de construction. Le particulier qui construit pour lui-même n'encourt pas de sanction pénale, mais sans elle il doit agir lui-même contre les constructeurs en cas de désordre, et la revente dans les dix ans devient plus difficile.
Avant l'ouverture du chantier. Une fois les travaux commencés, il devient très difficile de trouver un assureur.
Son prix dépend du coût de la construction, de la nature des travaux et des entreprises qui interviennent. Elle se règle en une fois, pour dix ans. Nous vous remettons un devis après étude du dossier.
Les désordres purement esthétiques, l'usure normale, le défaut d'entretien et les dommages survenus pendant le chantier, qui relèvent d'autres assurances.
Elle reste attachée à l'ouvrage et profite à l'acquéreur, jusqu'à la fin des dix ans qui suivent la réception.
Quelques lignes suffisent, réponse sous 48 h ouvrées.
Vous préférez appeler ? 04 49 39 29 36 ou 06 52 58 97 64
Faisons le point sur votre activité de vive voix, au 04 49 39 29 36 ou au 06 52 58 97 64.
Appelez-nousUne question rapide ou un document à transmettre ? Écrivez-nous sur WhatsApp.
Ouvrir la conversationÉcrivez-nous à contact@sloancourtage.com. Nous vous répondons sous 48 h ouvrées.
Envoyez-nous un e-mailDécrivez votre activité en quelques lignes. L'étude est gratuite et sans engagement.
Demander un devis